內容目錄
顯示
月收15萬,為什麼還是存不到錢?先算清楚家庭現金流
月收15萬,為什麼還是存不到錢?先算清楚家庭現金流
月收15萬元仍存不到錢,可以先檢查三件事:房貸與固定支出占用了多少、年度帳單是否預先留錢,以及每月收入中有多少來自獎金或佣金。
把穩定實領收入減去每月支出,再扣除年度費用的每月預留,才能算出家庭可以持續安排的餘額。這個數字釐清後,教育金、換屋、退休及投資才有明確的討論基礎。
先分清楚年薪、月薪和每月可用餘額
很多家庭看的是年薪或平均月收入,實際安排生活時,使用的卻是每個月進入帳戶的錢。
整理家庭現金流時,建議先把收入分成兩類:
- 穩定收入:每月固定入帳的薪資或其他收入。
- 波動收入:獎金、佣金、分紅、接案收入及其他不固定收入。
如果家庭每月固定開支需要依靠尚未收到的獎金,現金流就容易在收入較低的月份出現缺口。可以先用穩定實領收入安排房貸、生活費與家庭責任,獎金則在實際入帳後再分配。
家庭預算可以先使用這個公式:
每月可分配餘額=穩定實領收入-每月生活與債務支出-年度費用的每月預留
這裡使用的是實際入帳收入。薪資入帳前已扣除的稅費或保費,不要在支出中重複計算。
另外,月底活存沒有增加,可能是錢已經花掉,也可能是資金轉進定存、投資帳戶或其他資產。把「日常支出」與「資金安排」分開記錄,才能看懂錢最後去了哪裡。
最容易漏掉的,是沒有每月扣款的支出
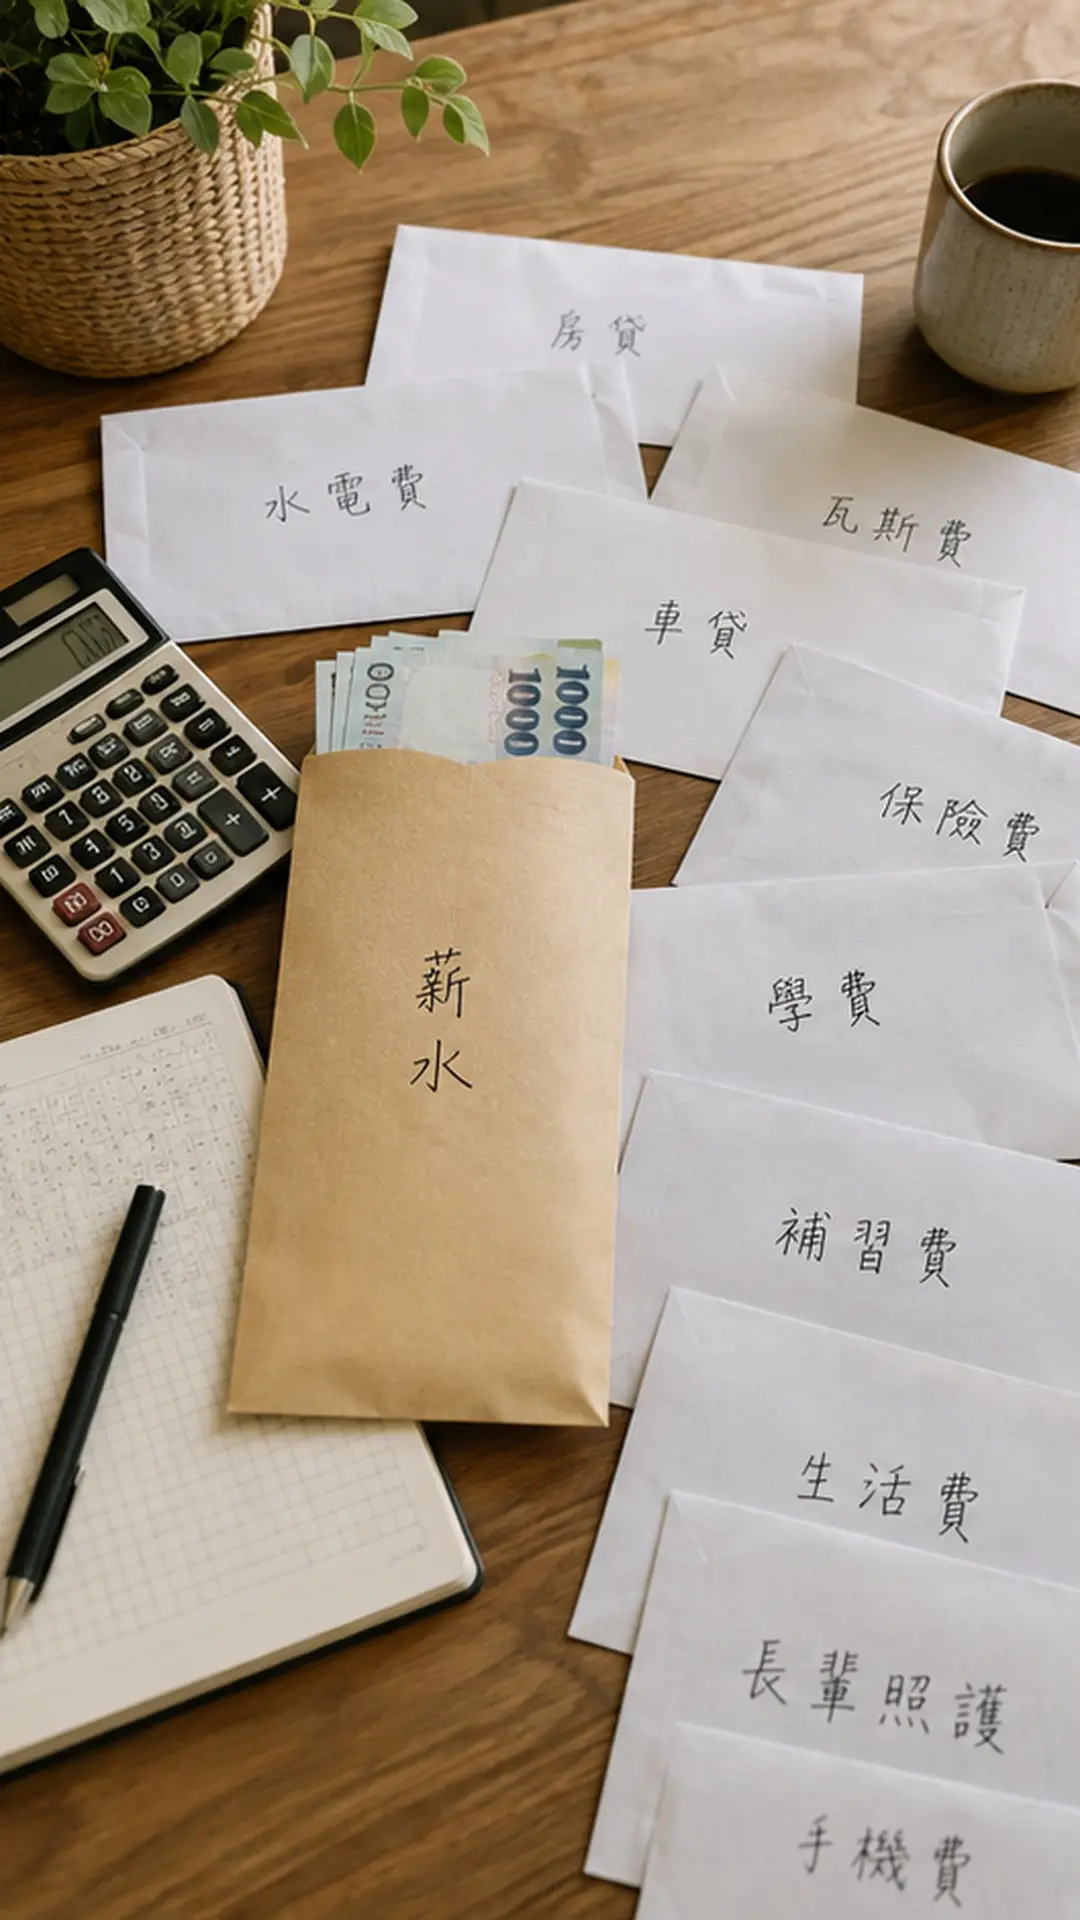
每個月的房貸、水電、管理費和生活費通常比較容易掌握。家庭收支表經常漏掉的,反而是每年只出現幾次的費用,例如:
- 年繳保費。
- 房屋稅、地價稅及牌照稅。
- 孩子的學期費用。
- 汽車保養與維修。
- 房屋修繕及家電汰換。
- 過年紅包與節慶支出。
- 家庭旅遊。
- 健康檢查與臨時醫療費用。
這些費用不會每月出現,但每年仍會從家庭帳戶支出。若平常只計算固定帳單,到了集中付款的月份,就可能動用原先準備存下來的錢。
建議回看最近12個月的銀行帳戶與信用卡帳單,為每一項年度支出記錄三個資料:
- 一年大約需要多少錢。
- 通常在哪個月份付款。
- 目前已經準備多少。
將全年總額除以12,可以先看出平均負擔;接著還要核對付款時間。如果三個月後就要繳一筆12萬元的費用,目前卻還沒有準備,單純每月預留1萬元可能來不及。
月收15萬元的家庭,可以安排多少錢?
以下用一個雙薪家庭作為教學假設。這個例子沒有對應特定家庭,也不能直接當成每個人的理財標準。
| 月度預算項目 | 假設金額 |
|---|
| 家庭穩定實領收入 | 150,000元 |
| 房貸本息 | 42,000元 |
| 生活與交通 | 40,000元 |
| 每月育兒與教育 | 18,000元 |
| 父母固定支持 | 10,000元 |
| 年度費用預留:全年240,000元÷12 | 20,000元 |
| 扣除以上項目後的可分配餘額 | 20,000元 |
這個家庭每月收入15萬元,帳面上可以安排的餘額為2萬元。這2萬元仍需要分配給緊急預備、換屋、孩子教育、退休及其他家庭目標,不能直接視為全部可投入投資的金額。
計算時也要確認同一筆費用沒有重複列入。例如,年度保費已經包含在全年24萬元的年度支出中,就不要再次放進每月生活費。
如果家庭另有獎金或佣金,可以增加一列「波動收入」。建議等到款項實際入帳後,再決定要補足預備金、準備年度支出或投入其他目標。
找到現金流卡點,才能決定先調整哪裡
家庭存款沒有持續增加,常見原因可以分成三類。
一、收入波動較大
業務、接案工作者或企業主的收入,每個月可能相差很多。可以整理過去12個月的實際收入,分別標示最低、平均與較高收入月份。
每月固定承諾先以較穩定的收入為基礎。這樣做可以看出,在沒有獎金或收入較低的月份,家庭是否仍能負擔房貸與基本生活。
二、固定承諾占用太多
房貸、車貸、保費、學費及父母支持等支出,一旦確定後通常不容易立刻調整。
可以把支出分成:
- 近期無法調整。
- 可以重新比較或協調。
- 可以暫停或降低。
先看清楚固定承諾的總額,再決定要調整哪一項。這比直接刪除所有娛樂與聚餐費,更容易找到能持續執行的做法。
三、年度支出沒有預留
如果每個月看起來都有結餘,年底卻沒有留下存款,可以優先檢查年度保費、稅費、修繕、旅遊與學期支出。
將年度支出整理成到期清單,標示金額、月份與目前準備進度。這能降低集中付款時臨時動用存款的機會。
用30分鐘,完成第一次家庭收支會議
夫妻談錢時,很容易從單筆消費一路談成生活習慣或價值觀。第一次整理,可以先把範圍縮小,只完成三件事。
前10分鐘:核對收入與帳戶
確認每月穩定實領收入、波動收入來源,以及家庭日常支出分別從哪些帳戶支付。
中間10分鐘:補上年度費用
回看最近12個月的紀錄,把保費、稅費、學期費用、修繕及其他大額支出列出來。
最後10分鐘:決定一個行動
挑選一項這個月可以完成的調整,例如:
- 補齊年度支出清單。
- 設立專門支付年度費用的帳戶。
- 確認一筆支出的實際金額。
- 安排下一次家庭收支檢視。
- 討論獎金入帳後的分配順序。
最後留下「誰負責、何時完成、下次何時檢查」三個欄位。第一次不需要解決全部問題,先完成一個可以執行的動作。
家庭收入、帳戶與支出紀錄屬於私人資料,不建議直接放在社群留言或公開表單中。
現金流整理完,下一步看什麼?
現金流是家庭資產五盤法的第一盤。算出每月可以安排的金額後,還需要繼續整理四個面向:
- 現金流:收入、支出、年度費用與可分配餘額。
- 房產:房屋用途、房貸、持有成本與相關收支。
- 家庭責任:孩子、父母、伴侶及家庭生活需要準備的事項。
- 風險:收入中斷、健康、照護、修繕與貸款條件變化。
- 目標:換屋、教育、退休、轉換工作及其他人生安排。
五個面向放在一起,才能判斷每一筆錢接下來要負責什麼,以及哪些事情需要先準備。
從一張表開始整理家庭資產
如果你也有房、有收入,卻不確定每個月的錢應該先放在哪裡,可以先領取《家庭資產五盤法》,整理現金流、房產、家庭責任、風險與目標。
先填寫目前知道的資料,暫時不確定的欄位可以標記待確認。完成第一輪後,再選出近期最需要處理的一件事。